
Bonus Edilizi 2027:
guida a detrazioni 50%, aliquote seconde case, ecobonus 65% e novità
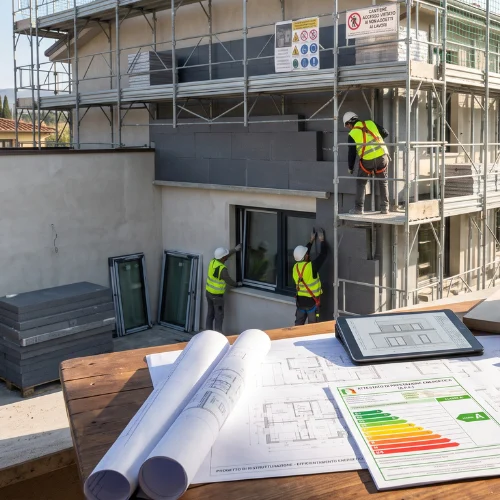
Il tema dei bonus edilizi 2027 è arrivato a uno snodo cruciale per tutto il settore delle costruzioni. Infatti, con il testo della Manovra di Bilancio, si definisce il nuovo assetto delle detrazioni fiscali per la casa. In questo articolo analizziamo tutte le novità sui bonus edilizi 2027 per guidare privati e imprese.
La questione interessa migliaia di proprietari di immobili e professionisti del cantiere. Tuttavia, tra notizie frammentarie e annunci social, occorre fare chiarezza con dati ufficiali. Pertanto, analizziamo cosa prevede la legge per non commettere errori di pianificazione.
Indice degli argomenti:
Il contesto normativo
Per comprendere i bonus edilizi 2027, bisogna ricordare cosa prevedeva la normativa precedente. Infatti, le vecchie disposizioni programmavano un taglio automatico delle detrazioni per tutte le tipologie di spesa.
In base a quel meccanismo, dal primo gennaio 2027 l’aliquota per la prima casa sarebbe scesa al 36%. Inoltre, la percentuale per le seconde case si sarebbe ridotta drasticamente al 30%. Di conseguenza, il mercato avrebbe subito una forte frenata economica.
Fortunatamente, il Governo ha bloccato questo taglio con una proroga mirata. Di fatto, la nuova legge di Bilancio conferma l’impianto già sperimentato nel 2026. Pertanto, i bonus edilizi 2027 mantengono percentuali molto più vantaggiose rispetto a quelle previste in passato.
Cosa è confermato e cosa è in discussione
La novità principale dei bonus edilizi 2027 riguarda la netta separazione tra prima casa e altri immobili. Infatti, si è scelto di premiare chi vive stabilmente nell’immobile ristrutturato.
1) 50% Prima Casa (Abitazione Principale): Confermato nel DDL
Per l’abitazione principale, i bonus edilizi 2027 confermano l’aliquota del 50%. Nello specifico, il beneficio fiscale si applica alle spese di recupero edilizio e riqualificazione energetica.
Tuttavia, esiste un vincolo fondamentale per accedere al 50%. Infatti, il richiedente deve essere proprietario o titolare di un diritto reale di godimento. Il tetto massimo di spesa agevolabile resta confermato a 96.000 euro per unità immobiliare. Di conseguenza, la detrazione massima ottenibile ammonta a 48.000 euro, ripartita in 10 quote annuali costanti.
2) 36% Seconde Case e Altri Immobili: Confermato nel DDL
Molti addetti ai lavori discutono animatamente sul possibile ritorno dell’Ecobonus al 65%. In effetti, l’infografica diffusa sui social segnala questa percentuale come attesa di conferma.
In realtà, nel testo iniziale approvato dal Governo l’aliquota del 65% non compare. Al contrario, l’efficientamento segue lo schema ordinario dei bonus edilizi 2027 al 50% o al 36%.
Tuttavia, le associazioni di categoria come ANCE e CNA hanno presentato numerosi emendamenti. L’obiettivo è ripristinare il 65% per gli interventi più performanti come cappotto termico e pompe di calore. Quindi, la conferma definitiva si avrà soltanto con l’approvazione finale del Parlamento entro dicembre.
3) Ecobonus al 65%: in discussione al Parlamento
Si sta discutendo sul possibile ritorno dell’Ecobonus al 65%.
Nel testo iniziale approvato dal Governo l’aliquota del 65% non compare. Al contrario, l’efficientamento segue lo schema ordinario dei bonus edilizi 2027 al 50% o al 36%.
Tuttavia, le associazioni di categoria come ANCE e CNA hanno presentato numerosi emendamenti. L’obiettivo è ripristinare il 65% per gli interventi più performanti come cappotto termico e pompe di calore. Quindi, la conferma definitiva si avrà soltanto con l’approvazione finale del Parlamento entro dicembre.
Per capire come intervenire sulle coperture prima dei tagli leggi la nostra guida tecnica al rifacimento e isolamento del tetto
Confronto Aliquote e Massimali 2026 vs 2027
Per offrire a tecnici e committenti una visione immediata delle detrazioni applicabili, ecco lo specchietto riepilogativo delle misure previste per il 2027 rispetto all’anno in corso:
Misura agevolativa
Aliquota 2026
Aliquota 2027
Massimale di spesa
Ripartizione fiscale
Note operative
Nota sul Bonus Mobili: il DDL Bilancio 2027 ha confermato per un ulteriore anno la detrazione del 50% per l’acquisto di arredi e grandi elettrodomestici ad alta efficienza energetica, mantenendo il tetto massimo di spesa agevolabile a 5.000 euro (detrazione massima 2.500 euro).
Lo sconto in fattura e la cessione del credito per i redditi bassi
Altro tema attualissimo legato ai bonus edilizi 2027 riguarda lo sconto in fattura. Infatti, senza la cessione del credito, la sola detrazione IRPEF diretta presenta limiti evidenti.
In primo luogo, i contribuenti con redditi bassi rischiano l’incapienza fiscale. In altre parole, chi paga poche imposte non può scaricare quote annuali elevate. Di conseguenza, queste famiglie restano escluse dagli interventi di riqualificazione energetica.
In secondo luogo, serve sempre la disponibilità economica per anticipare l’intera spesa. Per questo motivo, molte forze politiche chiedono una cessione mirata per le fasce deboli. Nondimeno, al momento attuale la legge prevede esclusivamente la detrazione fiscale diretta in dieci rate.
Per gli appartamenti in cui non è possibile fare il cappotto esterno scopri come isolare le pareti fredde con contropareti in cartongesso termico
Quali interventi restano agevolabili e quali sono esclusi
Quali lavori si possono realizzare sfruttando i vantaggi dei bonus edilizi 2027? Il raggio d’azione comprende tutti i principali interventi sull’involucro dell’edificio e sugli impianti.
1) Interventi trainanti sull'involucro
Prima di tutto, rientrano le opere di isolamento termico continuo come il cappotto esterno. Inoltre, è possibile intervenire dall’interno tramite contropareti in cartongesso e isolanti minerali.
Allo stesso modo, il rifacimento e la coibentazione del tetto con membrane traspiranti garantiscono massime prestazioni.
Consulta anche la nostra guida tecnica al rifacimento e isolamento del tetto.
2) Riqualificazione del vano finestra e trattamento aria
In aggiunta, è fondamentale sigillare i punti critici dei serramenti. Ad esempio, consigliamo di verificare le soluzioni per coibentare i cassonetti delle tapparelle per eliminare spifferi fastidiosi.
Inoltre, per evitare problemi di muffa e aria viziata, sono agevolabili i sistemi di ventilazione meccanica controllata (VMC) puntuale.
Impianti termici: quali tecnologie sono incentivate e quali escluse?
Un capitolo essenziale dei bonus edilizi 2027 riguarda gli impianti di riscaldamento domestico. Infatti, le normative europee hanno cambiato profondamente le regole del gioco.
Esclusione definitiva delle caldaie a gas autonome
In conformità alla Direttiva Case Green, le caldaie a gas fossile sono escluse da ogni detrazione. Pertanto, chi installa un generatore a metano tradizionale non riceverà alcun rimborso fiscale.
Sistemi ibridi e pompe di calore ad alta resa
Al contrario, la legge premia le tecnologie ecologiche ad altissimo rendimento energetico:
- Pompe di calore elettriche ad aria o ad acqua.
- Sistemi ibridi certificati composti da pompa di calore e condensazione.
- Collettori solari termici per la produzione di acqua calda sanitaria.
In questo modo, la transizione ecologica viene sostenuta con incentivi chiari e definiti.
Adempimenti tecnici e fiscali: cosa fare per non perdere il diritto alla detrazione
Per beneficiare regolarmente delle agevolazioni, bisogna rispettare una serie di adempimenti burocratici precisi. Infatti, una minima svista formale può annullare la detrazione in caso di controlli dell’Agenzia delle Entrate.
- Bonifico bancario parlante: Tutti i pagamenti devono avvenire tramite bonifico dedicato per ristrutturazioni o risparmio energetico. Inoltre, è obbligatorio inserire il codice fiscale del beneficiario e la partita IVA dell’impresa.
- Titolo abilitativo comunale: Prima di iniziare i lavori, occorre presentare la corretta pratica edilizia (CILA o SCIA) presso l’ufficio tecnico competente.
- Comunicazione telematica ENEA: Entro 90 giorni dalla fine dei lavori, bisogna inviare la scheda tecnica descrittiva sul portale ufficiale ENEA.
- Conservazione delle fatture: Infine, è necessario conservare fatture, bonifici, schede tecniche dei prodotti e marcatura CE per dieci anni.
Il supporto tecnico De Masi per i tuoi interventi di riqualificazione
- Fornitura certificata per l’efficientamento dell’involucro: pannelli isolanti in EPS con grafite, lana di roccia ad alta densità, PIR, membrane traspiranti sottotegola e contropareti a secco in cartongesso termico.
- Sistemi per il comfort e il ricambio d’aria: unità di ventilazione meccanica controllata (VMC) puntuale e climatizzazione ad altissima efficienza.
- Supporto documentale per le detrazioni: rilascio puntuale delle schede tecniche di prodotto, certificazioni CAM (Criteri Ambientali Minimi) e marcatura CE necessarie per le asseverazioni ENEA.
Vieni a trovarci oppure contatta il nostro ufficio tecnico per pianificare le forniture del tuo cantiere e sfruttare al massimo tutte le agevolazioni fiscali previste per il 2027.
FAQ
Se acquisto i materiali prima del 31 dicembre 2026 quale aliquota applico?
Per le persone fisiche private vale il principio di cassa: conta esclusivamente la data esatta in cui viene eseguito il bonifico parlante. Se il bonifico viene effettuato entro il 31 dicembre 2026 si applicano le regole e aliquote del 2026; se viene eseguito a partire dal 1° gennaio 2027 si applicheranno le disposizioni della nuova Legge di Bilancio 2027.
L'aliquota del 50% spetta anche all'inquilino o al comodatario?
No. In base all’impostazione confermata nel DDL Bilancio 2027, l’aliquota maggiorata del 50% è espressamente riservata al contribuente che sia titolare di diritto di proprietà o di altro diritto reale di godimento sull’unità immobiliare adibita ad abitazione principale. Per inquilini in locazione o comodatari privi di titolo reale si applica l’aliquota ordinaria del 36%.
Cosa succede ai lavori sulle parti comuni del condominio?
Per i lavori eseguiti sulle parti comuni condominiali (es. cappotto termico del palazzo, rifacimento tetto comune, riqualificazione centrale termica), l’aliquota applicabile a ciascun condòmino segue la sua posizione individuale: il 50% per chi possiede l’unità come abitazione principale, il 36% per i proprietari di seconde case locate o non adibite a dimora abituale.
Sorry, the comment form is closed at this time.